
90 % du code de Claude est désormais écrit par Claude
Anthropic a publié son document S-1 en vue de son entrée en bourse. Le dossier révèle comment l’éditeur a optimisé son infrastructure et son ingénierie, pour devenir profitable en un temps record. Mais ses engagements colossaux d’infrastructure hors bilan et la volatilité de ses grands clients demeurent des risques pour sa stabilité.
Le document était très attendu. Il est là. Avec son lot de confirmations et de surprises, bonnes et mauvaises. L’heure est donc venue pour Anthropic de publier ses premiers chiffres officiels en vue de son introduction en bourse.
Les DSI ne retiendront pas forcément le déficit abyssal de 81 milliards $, qui est le fruit d’un jeu comptable. En revanche, d’autres indicateurs leur seront utiles.
Claude est rentable
Les revenus d’Anthropic ont explosé (16,29 milliards $ sur le premier semestre 2026, contre 1,16 milliard $ sur la même période en 2025). Et surtout le résultat opérationnel est désormais atteint. Claude est rentable.
Mea Culpa (quand on se trompe, il faut le dire), lors des fuites sur ces chiffres que Reuters avait recueillies, nous doutions que l’équilibre opérationnel puisse être atteint rapidement.
Anthropic apporte un démenti bien réel. En 2023, pour 1 $ facturé, l’éditeur encaissait une perte opérationnelle de 13,44 $. En 2024, elle était de 7,72 $. En 2025, la perte était encore de 1,76 $.
Sur les six premiers mois de 2026, pour 1 $ facturé, Anthropic ne perd plus que 4 centimes. Et il est même bénéficiaire de 10 % avec les normes comptables Non-GAAP moins strictes que celles retenues pour les comptes officiels.
Mieux, au cours du deuxième trimestre, Anthropic a franchi le point de bascule, en GAAP ou en Non-GAAP, avec une rentabilité de 8 % (19 % en Non-GAAP). Sur avril, mai et juin 2026, Claude a engrangé 11,55 milliards $ de revenus pour un bénéfice opérationnel de 974 millions $.
Bref, Anthropic gagne de l’argent. Et son énorme trésorerie (plus de 110 milliards $) augmente pour la première fois du fait de son activité réelle et pas d’une levée de fonds (+3,93 milliards $ issus de ses ventes, dont 1,65 milliard $ de Deferred Revenue).
Compute Multipliers
Comment expliquer cette performance ?
Tout d’abord, par l’optimisation technologique, alias les « compute multipliers ».
« Ces multiplicateurs sont les améliorations algorithmiques et méthodologiques, pour l’entraînement et l’inférence, qui augmentent la quantité de requêtes traitées (“effective output”) par quantité donnée de puces physiques », explique Anthopic.
Dans ces techniques, l’optimisation de l’inférence avec le Prompt Caching (qui conserve en mémoire les instructions et les contextes longs réutilisés) aurait réduit le besoin de calcul jusqu’à 97 % et la latence de 60 % sur ces requêtes.
Anthropic cite également la gestion multi-puces (Multi-Chip Orchestration), sa couche logicielle propriétaire qui répartit dynamiquement les workloads entre quatre familles de puces (AWS Trainium, Google TPU, NVIDIA GPU, AMD GPU) pour exécuter chaque tâche sur le composant au meilleur rapport prix/performance.
Ses chercheurs en LLM et ses ingénieurs en infrastructure travaillent par ailleurs ensemble, dès le début des projets de nouveaux modèles. « Cette approche nous permet de développer des versions à la fois plus performantes et plus efficaces que les versions précédentes », assure l’éditeur.
Enfin, en optimisant la consommation de tokens via l’ajustement automatique de l’effort de réflexion, l’allègement des appels d’outils ou le traitement asynchrone par lots, Anthropic a réussi à libérer de la puissance pour servir davantage de clients à infrastructure constante.
Ou quand la sobriété des algorithmes sert le business.
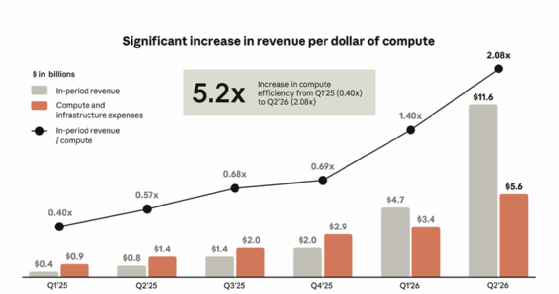
Toutes ces améliorations ont fait que les frais d’infrastructure et de compute (le coût opérationnel jusqu’ici le plus lourd) ont progressé, mais moins vite que les revenus.
Résultat, le ratio « Chiffre d’affaires/Dépenses de compute » est passé de 0,40 au T1 2025 à 2,08 au T2 2026. Autrement dit, quand Claude consommait 1 $ de compute, cette puissance générait 40 centimes de revenu (une perte sèche de 60 centimes donc). Aujourd’hui elle permet de servir plus de 2 $ de consommation du client final.
Du compute qui sert à l’inférence
Un autre point intéressant est qu’Anthopic n’achète pas les GPU « à la demande » comme dans le cloud. Il achète des « tranches » à des fournisseurs, via des engagements pluriannuels fermes signés 12 à 18 mois à l’avance.
Or, dans un premier temps, ces lots (cette puissance) ont servi à entraîner ses modèles. D’où des achats massifs qui n’ont pas servi à faire du chiffre d’affaires. Mais dans un second temps, la puissance motorise en grande partie l’inférence. C’est-à-dire l’usage des clients. Et donc elle génère des revenus.
En 2023, ces engagements de compute représentaient plus de 10 fois le chiffre d’affaires (433 M$ de dépenses pour 41 M$ de CA). Au premier semestre 2026, grâce à son volume d’affaires, le compute ne représente plus que 55 % du CA.
Dog fooding
Enfin, Anthropic explique ce résultat par l’utilisation de Claude en interne.
Grâce à l’IA, l’entreprise maintient un effectif plutôt restreint par rapport à son échelle (environ 5 300 personnes) et automatise ses processus. Le chiffre d’affaires par employé est passé de 1,4 million $ à plus de 6,6 millions $ cette année.
Côté développement, Anthropic confie qu’en septembre 2026, « plus de 90 % du code ajouté à la base de Claude » a été rédigé par Claude lui-même.
Quant au volume de code produit par ingénieur, « il a été multiplié par plus de 45 par rapport à 2024 ». Et la qualité du code ne ferait qu’augmenter avec les modèles qui s’améliorent, ce qui améliore la génération de code… ce qui améliore les modèles, etc. (« closing the loop », conclut Anthropic).
Plus de 800 milliards de dettes (et pas 500 milliards)
Est-ce à dire que toutes les alertes sont levées ? Pas vraiment. En particulier l’endettement réel de l’entreprise relève une mauvaise surprise.
D’après le bilan d’Anthropic, sa dette est « minime ». Elle tourne autour de 6,6 milliards $. Mais le document pour l’IPO montre que les engagements hors bilan (la « quasi-dette ») dépassent largement les 520 milliards $ évoqués précédemment.
Rien que pour le compute, Anthropic s’est engagé à acheter 510 milliards $ de capacités sur des durées de 1 à 20 ans. À quoi s’ajoutent des contrats de location de datacenters et d’équipements pour 321,4 milliards $ sur des durées allant jusqu’à 20 ans pour sa stratégie « Anthropic Direct » (avoir son infra en propre).
Soit un total de 800 milliards $ (lire par ailleurs l’encadré ci-dessous).
Un risque qui reste présent
La section « Facteurs de risque » détaille (p32 du document) les conséquences si la croissance du chiffre d’affaires ne maintenait pas son rythme et que ces énormes engagements venaient à ne pas être honorés.
Ce cas de figure déclencherait des clauses de « défaut croisé » (cross-default) avec ses créanciers qui pourraient demander à récupérer leurs mises et empêcher Anthropic d’accéder au compute.
« Une exigibilité anticipée de notre dette, combinée à la perte d’accès à des infrastructures de centres de données essentielles, pourrait compromettre notre capacité à former et à déployer des modèles, à servir nos clients et à financer nos opérations courantes », avertit le document.
Une dépendance aux gros clients
Un autre risque est celui de la concentration des clients d’Anthropic et leur volatilité.
Sur ce point, les choses s’améliorent. En 2025, deux clients faisaient 25 % des revenus de l’entreprise. Aujourd’hui, ils sont cinq.
Quant au nombre de « gros » contrats à plus de 100 000 $, ils augmentent avec quasiment 12 000 grands comptes qui sont dans ce cas.
Reste que « bon nombre de nos plus gros clients ne sont pas soumis à des contrats à long terme [et] qu’ils peuvent réduire ou cesser leurs contrats à tout moment et pour n’importe quelle raison » avertit l’éditeur. Avec les conséquences en chaîne que cela pourrait avoir sur cet acteur majeur de l’IA à cause du poids de ses engagements fermes.
Les engagements fermes d’Anthropic dans le détail
Anthropic s’est engagé avec Google pour au moins 114,5 milliards $ entre 2026 et 2033 sur GCP et pour 125,0 et 150,0 milliards $ pour de futurs TPU de nouvelle génération (2028-2031).
Il s’est engagé pour 120,5 milliards $ avec SpaceX.AI jusqu’en 2029 pour accéder à ses GPU NVIDIA et pour au moins 110,0 milliards $ avec AWS jusqu’en 2036. L’éditeur a passé le même type de contrat pour 44,9 milliards $ avec Microsoft jusqu’en 2033.
Antrhopic a par ailleurs passé deux contrats avec des néoclouds sur des services GPU NVIDIA. Un de 44,6 milliards $ (jusqu’en 2033) avec Nscale. Et un de 41,3 milliards $ (jusqu’en 2034) avec Lambda.
Dans le matériel pur, il a également un contrat (crédit-bail) de 161,2 milliards $ sur 5 ans avec Broadcom pour déployer des processeurs d’IA dans des datacenters qu’il louera.
Dans la même optique d’équiper de futurs datacenters en propre, Anthropic a signé un accord-cadre de plus de 20 milliards $ avec AMD pour ses systèmes Helios, accord qui pourrait être renouvelé. En retour, AMD s’est engagé à investir jusqu’à 5 milliards $ au capital d’Anthropic à mesure de la livraison de ces capacités.
Pour approfondir sur IA appliquée, GenAI, IA infusée
-
![]()
Cybersécurité et IA : Anthropic étend son Cyber Verification Program
Par: Gaétan Raoul
-
![]()
IA : « Il serait risqué de considérer que les prix actuels sont des prix d’équilibre » (entretien)
Par: Philippe Ducellier
-
![]()
Les chiffres secrets d’Anthropic sonnent comme un avertissement pour les DSI
Par: Philippe Ducellier
-
![]()
Sécurité des LLM : Anthropic renforce son dispositif
Par: Gaétan Raoul